Cuotas sin interés: por que comparar el precio de contado y el gasto desplazado define si conviene
El financiamiento de una compra no se evalua solo por el importe mensual: importa cuanto costaria pagarla al contado, en cuantos pagos se concreta y que otro consumo quedaria afuera del presupuesto si el prestamo no existiera.
Yanina Kowalski, Economia y comercio de frontera - El atractivo de una compra en cuotas sin interés suele medirse por el importe mensual que se paga, pero ese numero describe solo una parte del costo. La otra parte esta en el precio de contado del mismo producto y en el gasto que el financiamiento termina desplazando dentro del presupuesto familiar.
La cifra del dia: comparar con el precio de contado
Una financiacion de 100.000 pesos en 12 cuotas mensuales sin intereses exige pagar alrededor de 8.300 pesos por mes. Si el mismo articulo puede adquirirse al contado por 96.000, los 4.000 pesos de diferencia repartidos en un año equivalen a un costo financiero real del orden del 4 por ciento anual. Si en cambio el vendedor cobra lo mismo al contado que en cuotas, no hay referencia para distinguir el precio del bien del costo del credito: podria haber intereses ocultos o simplemente no haberlos.
Para que la comparacion sea valida, el material consultado advierte que debe existir una alternativa real de pago al contado. Cuando esa opcion no esta disponible, la igualdad entre el total financiado y el precio en un solo pago no demuestra que el credito sea gratuito: solo indica que no se tiene un termometro para medirlo.
Del otro lado del puente: que pasa con el resto del presupuesto
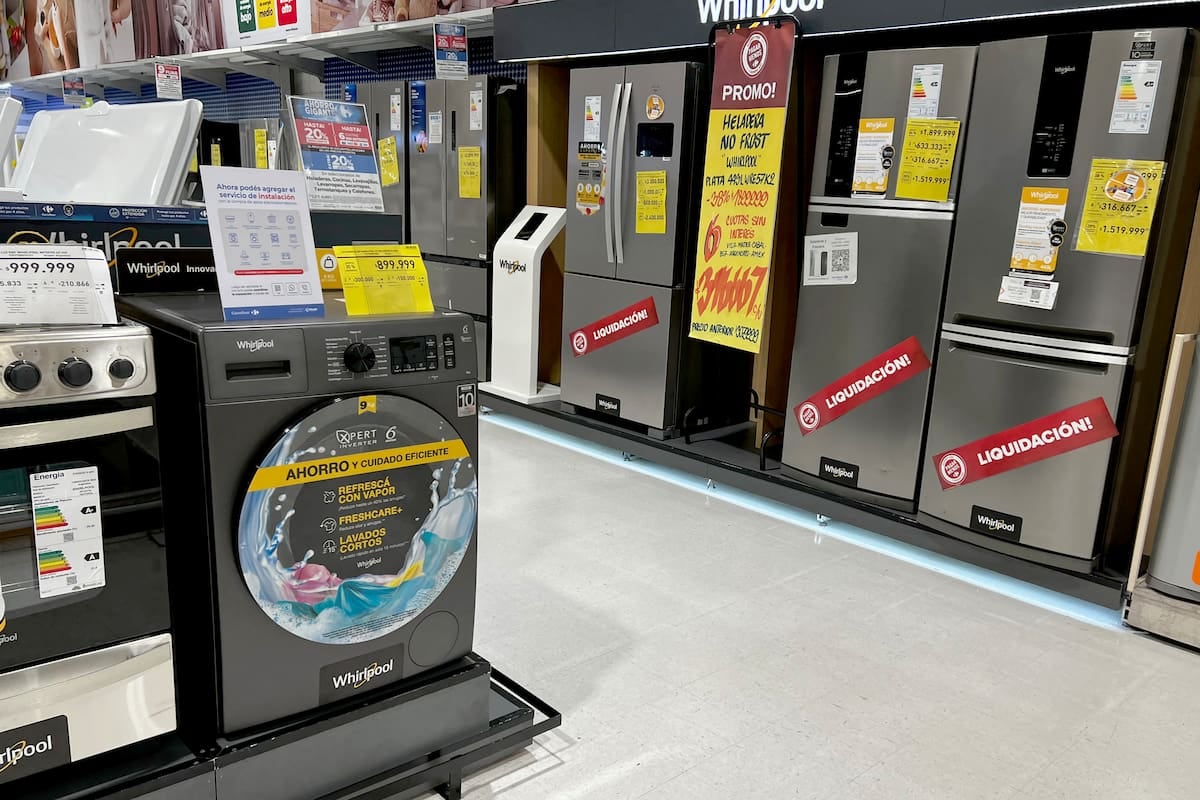
El presupuesto de un hogar no es una lista de compras aisladas sino una caja de caudales unica. Si este mes se destinan 8.300 pesos a la cuota de la heladera, ese mismo dinero no ira a pagar la expensas, el colegio de los chicos o el supermercado. La pregunta clave que deja el informe no es solo cuanto sale la cuota, sino que gasto se resignaria si el prestamo fuera rechazado.
- Precio de contado: cuanto cuesta el mismo producto si se paga en un solo pago y si el vendedor lo ofrece de forma efectiva.
- Cantidad y monto de cuotas: el numero de pagos, el importe de cada uno y las fechas en que vencen, porque pagar en enero no es lo mismo que pagar en diciembre.
- Costo financiero implicito: la diferencia entre el total financiado y el precio de contado, expresada como porcentaje anual para comparar con otras opciones.
- Gasto desplazado: que compra o servicio dejaria de hacerse este mes si el dinero de la cuota tuviera que salir de los ingresos habituales.
- Alternativas de financiacion: si el mismo banco o tarjeta ofrece un plan en menor cantidad de cuotas o con descuento por pago unico, suele ser mas barato.
Un caso hipotetico aclara el efecto sobre el consumo. Una persona saca un credito para pagar un almuerzo y lo abona en el restaurante con ese dinero. Pero, como el dinero es fungible, en la practica lo que hizo fue liberar fondos propios para pagar, por ejemplo, una factura de servicios que en otra circunstancia hubiera quedado impaga. El comprobante del restaurante muestra un consumo; el presupuesto, en cambio, registra dos: el almuerzo y el servicio que ahora se puede pagar.
Que le conviene hacer al consumidor
La recomendacion tecnica que surge del material es concreta: antes de firmar un plan de cuotas sin interes, hay que pedir el precio de contado y calcular la diferencia anualizada. Si la diferencia supera el rendimiento de un plazo fijo o el costo de un prestamo personal disponible, el financiamiento no es gratis aunque diga que lo es. Y, sobre todo, conviene preguntarse a que gasto conocido se le va a renunciar este mes para pagar esa cuota, porque ahi esta el verdadero precio del credito para el bolsillo.