Volar en 2026: el combustible le pasa la factura al pasajero y al balance de Aerolíneas
Un salto cercano al 90% en el jet fuel desde el inicio del conflicto en Medio Oriente empujó a la empresa a cobrar un recargo extraordinario en los pasajes y le borró unos 109 millones de dólares del resultado semestral. La demanda, contra todo pronóstico, sigue en niveles récord.
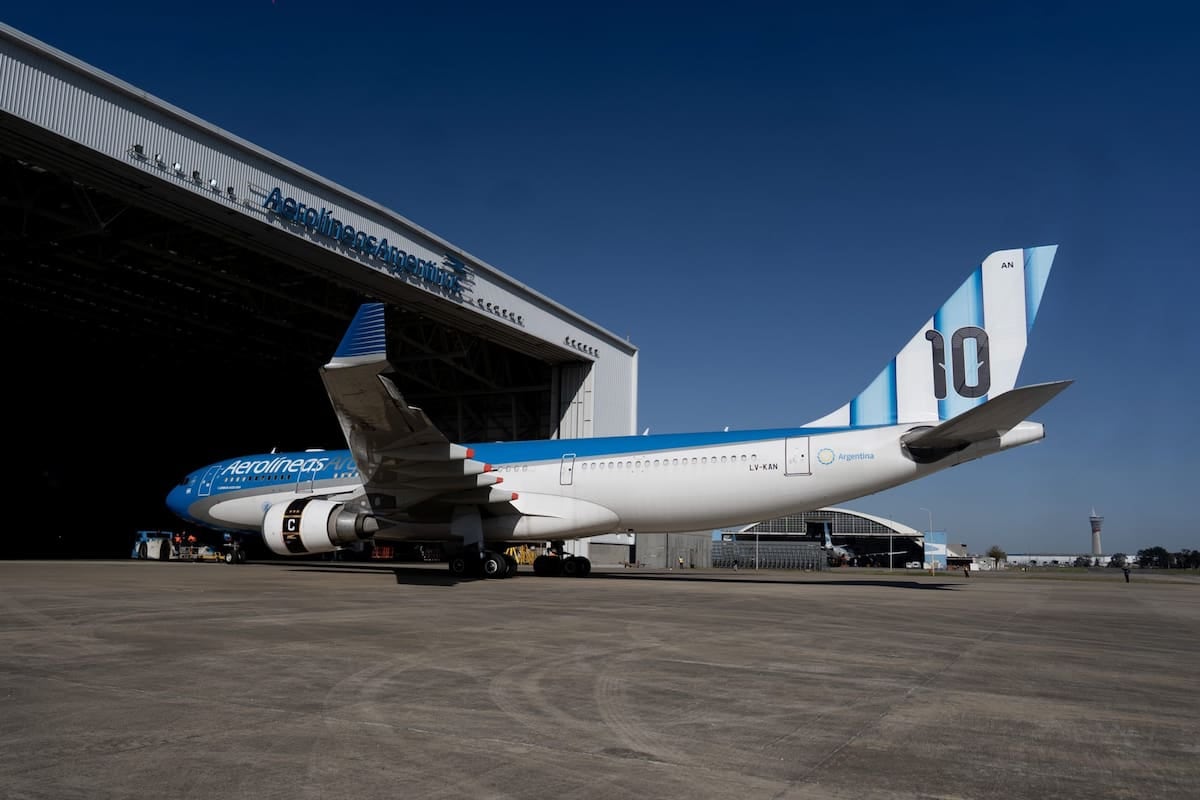
Les confieso algo de arranque: cada vez que compro un pasaje para visitar a mis fuentes en el norte yerbatero, miro el precio del ticket, me agarra un escalofrío y termino mirando el precio del combustible como si fuera un commodity agropecuario más. Y no es una locura: el jet fuel escaló cerca de un 90% desde que se desató el conflicto en Medio Oriente y tocó su valor más alto en más de una década, con la única excepción del breve pico que dejó la guerra en Ucrania en 2022, según los números que la propia Aerolíneas Argentinas difundió en las últimas horas. La suba, claro, no se quedó en los papeles: ya se siente del mostrador del aeropuerto a la butaca del avión.
Para no seguir absorbiendo ese golpe en soledad, desde comienzos de marzo la compañía que preside Fabián Lombardo empezó a cobrar un recargo extraordinario en sus tarifas, una suerte de plus por combustible al estilo de los suplementos que se aplican en otras partes del mundo cuando el petróleo se desborda. No fue la única: otras aerolíneas que operan en el país adoptaron la misma herramienta, empujadas por la misma presión de costos que recalienta el negocio aerocomercial global.
El sobrecosto ya supera los 100 millones de dólares
El dato es de esos que hacen ruido: en apenas seis meses, el sobrecosto que dejó el combustible superó los 100 millones de dólares en las cuentas de Aerolíneas. Las proyecciones internas de la empresa, siempre según la información que la propia firma hizo circular,n que el impacto total en 2026 rondará los 150 millones de dólares, un 50% por encima de lo que se había presupuestado a principio de año. Traducido al lenguaje de cualquier contribuyente: es plata que no estaba en los planes y que alguien la va a pagar.
Ese agujero explica gran parte del resultado negativo del primer semestre, que quedó plasmado en el Informe sobre la Ejecución Presupuestaria de las Empresas Públicas que elabora la Oficina Nacional de Presupuesto de la Secretaría de Hacienda. La lectura es directa: los costos de la aerolínea crecieron un 38,3% interanual, mientras que los ingresos solo avanzaron un 20,7%. La brecha entre ambas variables, como una tranquera abierta, definió las pérdidas del período.
Sin el combustible, el semestre habría cerrado en azul
Hay un ejercicio que me parece revelador y que vale la pena compartir: si se aisla el efecto del combustible, los cálculos de la propia empresa indican que el resultado operativo del semestre habría sido positivo en alrededor de 25 millones de dólares, en lugar del rojo de 84 millones que efectivamente terminó figurando en los registros. Es decir, casi 109 millones de dólares de diferencia entre un escenario y otro, atribuibles casi en su totalidad a la suba del jet fuel. La gestión, en criollo, no fue tan mala: fue víctima del contexto energético internacional.
Y acá viene la parte que a mí, como viajera habitual y como cronista, más me interesa: la demanda no se cayó. Desde septiembre del año pasado, Aerolíneas viene registrando cifras récord de pasajeros, en parte porque la low cost Flybondi recortó su oferta y le dejó un hueco que la empresa de bandera no tardó en ocupar. El EBITDAR operativo, esa sigla inglesa que mide el resultado antes de depreciaciones, amortizaciones y alquileres de aeronaves, cerró el semestre en positivo, con 64 millones de dólares. Y según lo que el propio CEO Fabián Lombardo contó en el foro ALTA AGM & Airline Leaders Forum, desde junio los números mensuales volvieron a ser positivos aun con el sobrecosto del combustible todavía vigente.
- Jet fuel: suba cercana al 90% desde el inicio del conflicto en Medio Oriente, máximo en más de una década fuera del pico de 2022.
- Recargo extraordinario en tarifas: vigente desde marzo, también aplicado por otras aerolíneas que operan en el país.
- Sobrecosto semestral: más de 100 millones de dólares; proyección anual 2026: alrededor de 150 millones, un 50% por encima del presupuesto.
- Costos vs. ingresos: los costos subieron 38,3% interanual y los ingresos 20,7%, según la Oficina Nacional de Presupuesto.
- Resultado semestral: rojo de 84 millones de dólares, pero sin el combustible habría sido positivo en 25 millones.
- Demanda: cifras récord de pasajeros desde septiembre, en parte por la menor oferta de Flybondi; EBITDAR semestral positivo en 64 millones.
Del mostrador al balance, la cadena es transparente: más combustible, más recargo, más costo para el pasajero, más agujero en las cuentas de una empresa que, aun así, sigue llenando aviones. A mí, que cada vez que tengo que viajar al norte para una nota de campo miro el precio del pasaje como si fuera un insumo más del paquete productivo, lo que me queda es una sensación conocida: la del yerbal a la góndola, pero en versión área. Lo que el Estado todavía no resolvió es de fondo: cómo se licúa un shock energético internacional sin terminar trasladándoselo, peso a peso, a la tarifa del pasajero y al déficit de una empresa pública que, por ahora, sigue volando con el viento de frente.